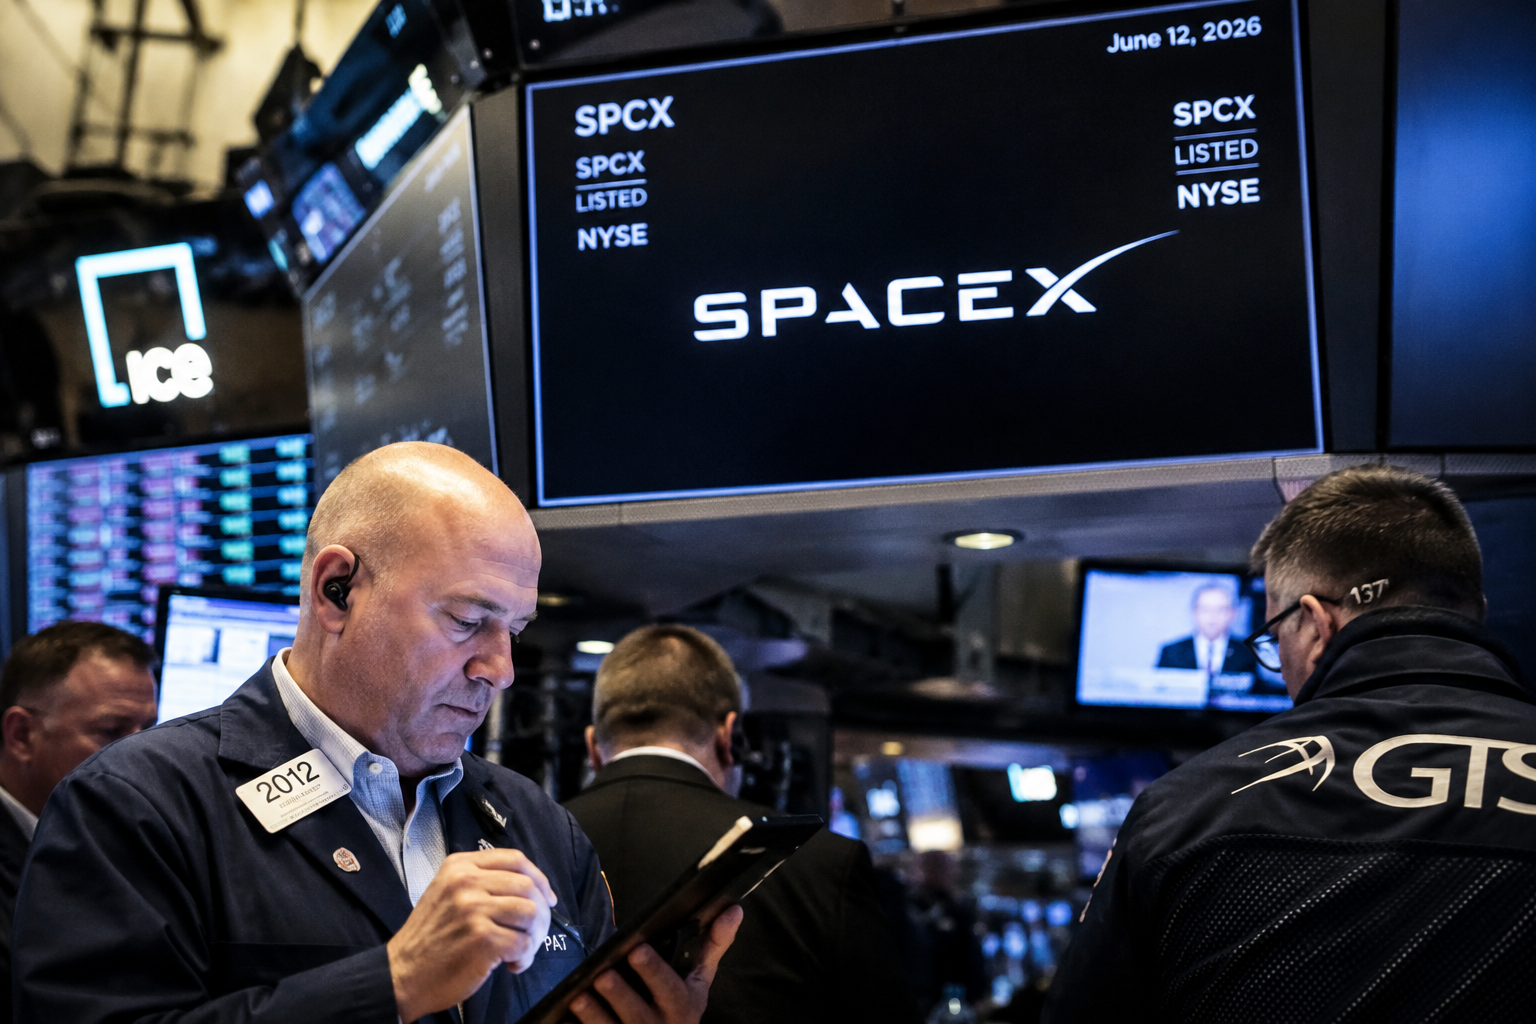
2026. június 12-én a világ egyik legnagyobb figyelemmel kísért tőzsdei bevezetése valósulhat meg. Elon Musk SpaceX vállalata a Nasdaq parkettjére készül, méghozzá olyan értékeléssel, amely azonnal a világ legnagyobb tőzsdei cégei közé emelné a vállalatot.
A kérdés azonban az: valóban egy diadalmenet újabb állomását látjuk, vagy egy zseniálisan felépített pénzügyi történet utolsó nagy felvonását?
Az értékelés, ami még a szakértőket is megdöbbentette
Itt érdemes pontosítani a számokat, mert a történet lényege éppen ebben a különbségben van. A 75 milliárd dollár nem a SpaceX teljes értéke, hanem az IPO során bevonni tervezett összeg: ennyi részvényt adna el a vállalat a nyilvános tőzsdei bevezetéskor.
A Reuters beszámolói szerint a SpaceX részvényenként 135 dolláros árral számol, és ez a részvénykibocsátási struktúra körülbelül 1,75 billió dolláros teljes vállalatértékelést jelentene. Vagyis: 75 milliárd dollár a friss tőkebevonás, 1,75 billió dollár pedig az a teljes cégérték, amelyet a piacnak el kellene hinnie.
Ehhez képest a Morningstar elemzői a SpaceX valós értékét körülbelül 780 milliárd dollárra tették. Ez nem a bevonni kívánt összeggel, hanem az IPO által sugallt teljes vállalatértékeléssel vetendő össze.
Így a képlet már sokkal világosabb: a SpaceX nem 75 milliárdos cégként lépne tőzsdére, hanem 1,75 billiós óriásként. A Morningstar ehhez képest körülbelül 970 milliárd dollárral alacsonyabb értéket lát indokoltnak. Ez a különbség önmagában is akkora, mint egy teljes technológiai birodalom ára.
A kérdés adja magát: vajon valóban a SpaceX-et árazzák a befektetők, vagy Elon Musk személyét?
Egy apró részlet, amiről kevesebbet beszélnek
Miközben a médiában a Mars-kolóniák, a Starship és a jövő technológiái uralják a címlapokat, a SpaceX pénzügyi jelentése egy kellemetlen tényt is tartalmaz.
A vállalat 2025-ben közel 5 milliárd dolláros veszteséget termelt.
A bevétel ugyan nőtt, de a nyereség helyett közel ötmilliárd dolláros mínusz keletkezett. Emiatt a vállalat még az S&P 500 indexbe sem kerülhet be, mivel nem felel meg a nyereségességi követelményeknek.
Ha a SpaceX valóban a jövő egyik legjövedelmezőbb vállalata, akkor miért éppen most van szüksége minden idők egyik legnagyobb tőzsdei tőkeemelésére?
Beszállítók, akik nem feltétlenül tapsolnak
A Reuters már 2024-ben részletesen foglalkozott azzal, hogy Texasban több tucat vállalkozás és beszállító panaszkodott késedelmes kifizetésekre.
A hírügynökség szerint több mint 70 zálogjogi igény keletkezett SpaceX-projektek körül, amelyek összesen több millió dollárnyi vitatott követelést jelentettek.
Önmagában ez természetesen nem bizonyít pénzügyi válságot.
Viszont felvet egy kellemetlen kérdést: ha egy vállalat közel kétbillió dollárt ér, miért jelennek meg újra és újra beszállítói fizetési konfliktusok?
A Musk-faktor: befektetés vagy hit?
A SpaceX IPO-ja több ponton is szembemegy a hagyományos tőzsdei logikával.
A részvényárat előre rögzítették. A szokásos árképzési folyamatot lényegében félretolták. A vállalat továbbra is Elon Musk gyakorlatilag teljes ellenőrzése alatt marad.
Sok elemző szerint a befektetők jelentős része nem is a vállalat jelenlegi teljesítményére, hanem Musk következő nagy ígéretére fogad.
A kérdés az, hogy ezek közül mennyi jelenik meg tényleges profitként a következő évek mérlegeiben.
És közben Kína…
Miközben a nyugati média a SpaceX IPO-ját ünnepli, Kínában valami egészen más zajlik.
A kínai kereskedelmi űriparba ömlik az állami és magántőke. Több tucat rakétagyártó vállalat dolgozik újrahasznosítható hordozórakétákon. A LandSpace, a Deep Blue Aerospace, a CAS Space és más szereplők egyre gyorsabban közelítik meg azokat a technológiákat, amelyek korábban kizárólag a SpaceX privilégiumának számítottak.
Iparági előrejelzések szerint Kína 2026-ban akár száznál is több indítást hajthat végre, miközben sorra jelennek meg az újrafelhasználható rakétarendszerek.
A kérdés ettől még jogos: nem lehetséges-e, hogy a SpaceX vezetése pontosan látja azt a versenyt, amely néhány éven belül jelentősen csökkentheti a vállalat technológiai előnyét?
Menekülés vagy mestermű?
Lehet, hogy Elon Musk ismét mindenkit megelőzött.
Lehet, hogy a SpaceX valóban a XXI. század legnagyobb vállalata lesz.
De az is lehet, hogy a történelem legnagyobb IPO-ja valójában egy sokkal prózaibb történetről szól: egy veszteséges, rendkívül tőkeigényes vállalat újabb finanszírozási köréről, amelynek értékét egyelőre inkább a hit, mint a profit tartja fenn.
Június 12-én a világ befektetői döntenek.
A kérdés már csak az: a SpaceX részvényeit vásárolják meg… vagy Elon Musk következő történetét?